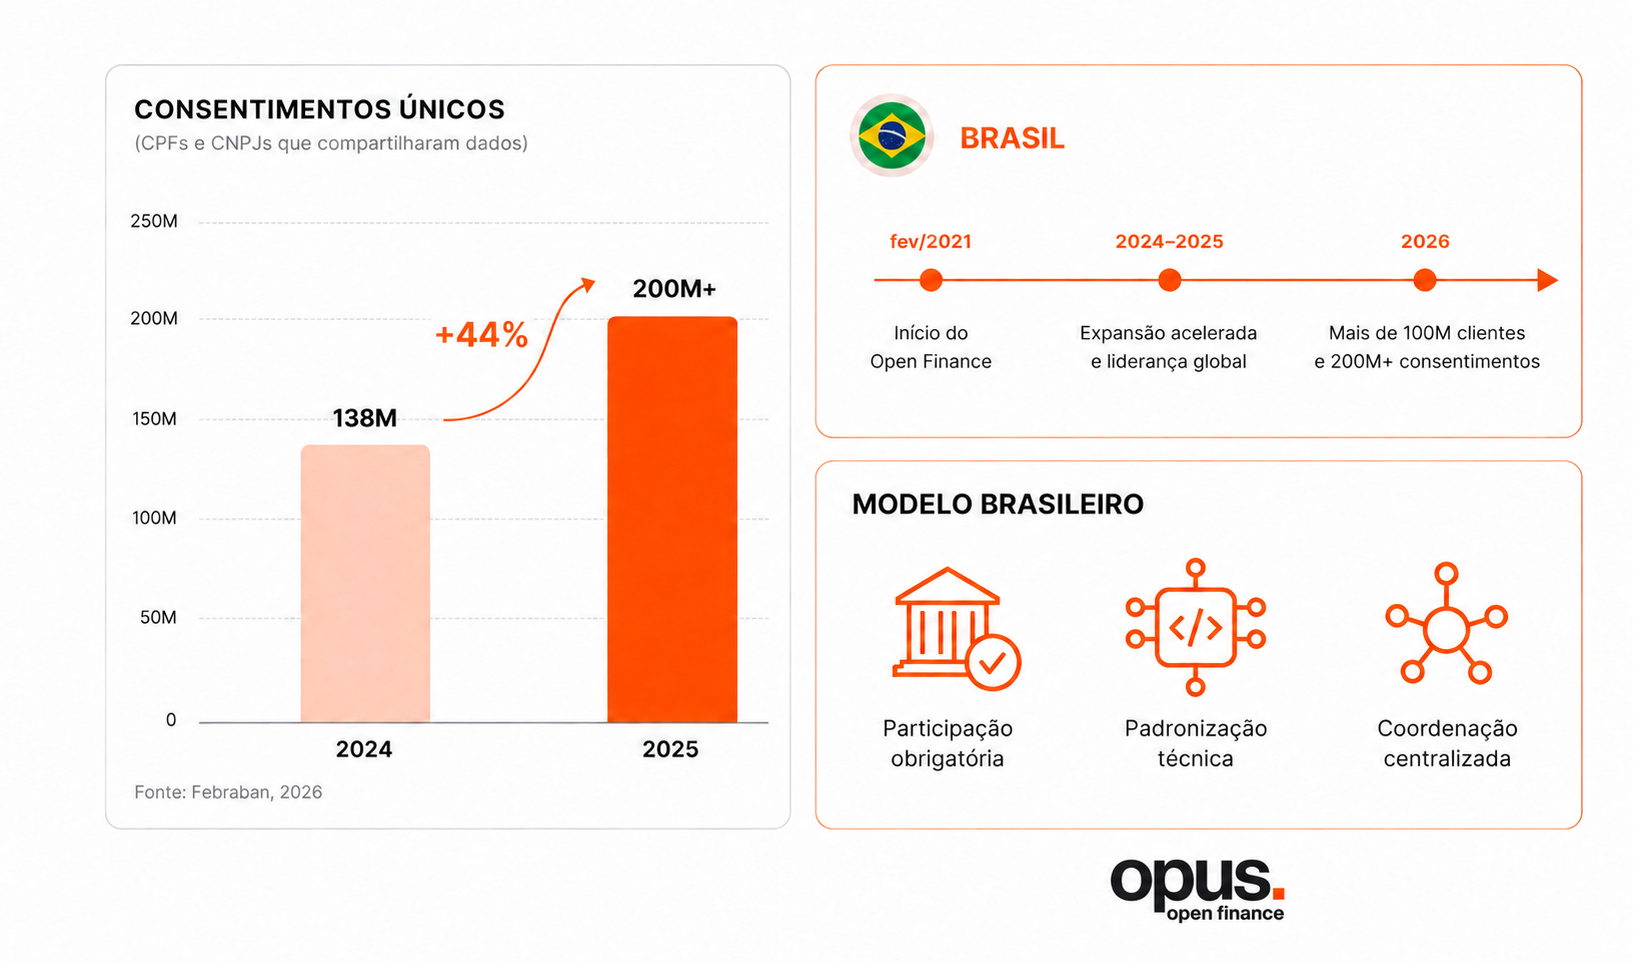
Brasil lanzó Open Finance en febrero de 2021. Cinco años después, el país ya ha logrado... más de 100 millones de clientes conectados e Más de 200 millones de consentimientos activos, Según datos oficiales de la propia empresa, Finanzas Abiertas Brasil.
Estas cifras sitúan a Brasil por delante del Reino Unido, la Unión Europea y cualquier otro ecosistema de finanzas abiertas del mundo.
Aun así, muchas instituciones siguen considerando las finanzas abiertas simplemente como un requisito normativo. En la práctica, la transformación es mucho mayor: las finanzas abiertas cambian la forma en que los bancos, las empresas fintech y las compañías acceden a los datos, crean productos financieros y desarrollan nuevos casos de uso para sus clientes.
Se você chegou até aqui por uma exigência regulatória ou uma decisão estratégica em avaliação, este artigo explica o essencial: ¿qué es? Open Finance, como funciona, em que estágio Brasil es y ¿Qué significa esta transformación? para las instituciones que estén considerando formar parte de ella.
Índice
Referencia rápida
| ¿Qué es? | ¿Cómo funciona? |
| Un ecosistema que permite el intercambio estandarizado de datos financieros y la transferencia de cuentas bancarias entre entidades autorizadas, siempre con el consentimiento del cliente. | El cliente consiente que una institución acceda a sus datos en poder de otra institución o, en su caso, que inicie pagos y gestione sus cuentas en diferentes plataformas mediante API estandarizadas. |
¿Qué son las finanzas abiertas?
Um correntista liga pedindo um limite maior de cartão. A resposta vem baseada no histórico que aquele banco tem dele, que pode ser só uma fração da vida financeira real dessa pessoa. Ela também tem conta em outro banco, um cartão de crédito numa fintech e um histórico de pagamentos em dia que ninguém está vendo.
Durante décadas, os dados financeiros dos brasileiros permaneceram isolados dentro das instituições onde foram gerados. Um correntista com bom histórico no Banco A chegava ao Banco B como cliente novo, sem contexto e sem vantagem.
La evaluación crediticia, la oferta de productos y la experiencia de incorporación comenzaron desde cero, incluso cuando el historial completo ya existía, solo que en otro lugar.
Open Finance rompe con esta lógica.
Bajo la regulación del Banco Central, formalizada por Resolución Conjunta N° 1/2020, Las grandes instituciones financieras se han visto obligadas a crear API estandarizadas que permitan compartir datos de los clientes y, en determinadas situaciones, iniciar pagos y transacciones de cuenta, siempre con el consentimiento explícito del cliente.
El principio fundamental es claro: El cliente es el verdadero propietario de sus propios datos y debe poder decidir cómo se utilizarán y compartirán.
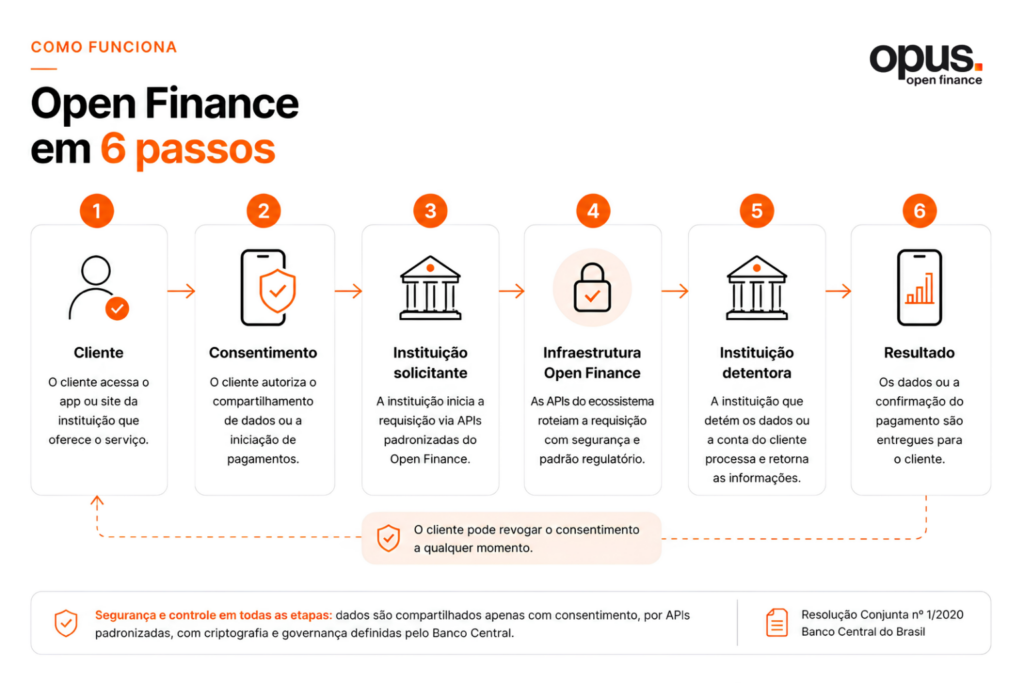
¿Cómo funciona el sistema de finanzas abiertas en Brasil?
El funcionamiento de las finanzas abiertas depende de tres elementos principales:
1. Consentimiento explícito
O cliente autoriza, dentro do aplicativo ou site de uma instituição, o compartilhamento de dados específicos mantidos em outra, ou a iniciação de um pagamento em seu nome.
Esse consentimento tem escopo definido, prazo limitado e pode ser revogado a qualquer momento pelo próprio cliente, com efeito imediato.
Saiba mais sobre como funciona o consentimento no Open Finance aqui →
2. API estandarizadas
Todas as instituições participantes seguem as mesmas especificações técnicas definidas pelo Open Finance Brasil, o que permite que qualquer instituição autorizada troque dados com qualquer outra, sem precisar de integração sob medida para cada novo parceiro.
3. Principio de reciprocidad
De acuerdo a Artículo 4, inciso V, de la Resolución Conjunta N° 1, quem adere ao ecossistema (voluntária ou obrigatoriamente) ganha o direito de receber dados de outras instituições participantes, mas assume também a obrigação de compartilhar os próprios dados de cliente sempre que houver consentimento válido para isso.
En la práctica, una empresa de tecnología financiera puede, con la autorización del cliente, acceder al historial de su cuenta corriente, tarjeta de crédito y transacciones de crédito realizadas en otro banco, sin que el cliente tenga que recopilar extractos ni rellenar formularios manualmente.
Cómo las finanzas abiertas cambiaron el mercado financiero
| Tema | Antes de | Después de |
| Control sobre los datos | Restringido al banco donde se generaron. | Controlado por el cliente |
| Resumen financiero | Fragmentado entre instituciones | Más consolidado |
| Apertura de cuenta (incorporación) | Lento y burocrático | Más rápido y más sencillo |
| Análisis de crédito | Con un retrato parcial del cliente. | Más completo y preciso |
Finanzas abiertas frente a banca abierta: ¿cuál es la diferencia?
Quienes hayan seguido este tema durante un tiempo recordarán el término "Banca Abierta".
El 24 de marzo de 2022, el Consejo Monetario Nacional formalizó la Cambio de terminología de “Banca Abierta” a “Finanzas Abiertas”.”, reflejando el alcance más amplio del ecosistema, que ahora incluye información sobre:
- inversiones
- intercambio
- seguro
- pensión
- otros servicios financieros.
Según un comunicado oficial del Banco Central de Brasil, El cambio también buscaba hacer que la iniciativa fuera más amigable y de una manera que el público pueda comprender fácilmente, con el objetivo de aumentar la disposición de los clientes a utilizar los productos y servicios que ofrece Open Finance.
Las cuatro fases que construyeron el ecosistema
O Open Finance foi lançado em fevereiro de 2021 no Brasil e implementado em quatro fases, cada uma ampliando o que podia ser compartilhado.
Fase 1 — Datos abiertos (1 de febrero de 2021)
Las instituciones comenzaron a publicar información estandarizada sobre sus propios canales, productos, tarifas y comisiones sin necesidad de consentimiento. El objetivo era aumentar la transparencia del mercado, permitiendo que cualquier sistema consultara y comparara ofertas de forma estandarizada y con acceso ilimitado.
Fase 2 — Datos de clientes (13 de agosto de 2021)
Mediante o consentimento do cliente, as instituições passam a compartilhar dados cadastrais e transacionais, como:
- historial de la cuenta actual
- ahorros
- tarjeta de crédito
- operaciones de crédito
- financiación
- préstamos
- sobregiro
- anticipación de cuentas por cobrar
Esta es la fase en la que las finanzas abiertas comienzan a tener un valor real para los servicios personalizados.
Fase 3: Inicio de los pagos (29 de octubre de 2021)
Open Finance ahora permite... Iniciación de pagos a través de Pix de instituciones que no son las titulares de la cuenta. En la práctica: pagar una compra en un mercado en línea sin salir del entorno de venta, utilizando fondos de cualquier banco que participe en Open Finance.
Saiba mais sobre o Iniciador de Transação de Pagamentos (ITP) aqui →
Fase 4 — Expansión del ecosistema (15 de diciembre de 2021)
Ampliación del alcance de las fases 1 y 2 para incluir información sobre:
- seguro
- pensión privada
- inversiones
- intercambio
- cuentas de nómina
¿Por qué Open Finance Brasil se ha convertido en un referente mundial?
Cinco años después de su lanzamiento, las cifras del sistema de finanzas abiertas de Brasil sitúan al país en un nivel que ningún otro ecosistema de este tipo ha alcanzado con la misma rapidez.
Según datos del Panel Ciudadano de Finanzas Abiertas de Brasil, el país ya tiene más de 100 millones de clientes conectado y Más de 200 millones de consentimientos activos. Entre 2024 y 2025, el número de consentimientos únicos (identificadores de contribuyentes individuales e identificadores de contribuyentes de empresas que efectivamente compartieron datos) creció en 44%, según el Febrero.
Esta ventaja se deriva de una decisión regulatoria deliberada: Brasil optó por un modelo coordinado, con participación obligatoria para las instituciones más grandes del país (segmentos S1 y S2, así como para las instituciones con más de 5 millones de cuentas) y estandarización técnica centralizada desde el primer día.
Modelos voluntários, em que cada instituição adere se quiser, tendem a avançar mais devagar.
Casos de uso de finanzas abiertas que ya están generando valor.
O retorno aparece quando as instituições transformam dados compartilhados em decisões de negócio.
Ya existen tres casos prácticos que demuestran esto:
1. Crédito basado en un historial comprobado.
Al utilizar datos de otras instituciones, una empresa de tecnología financiera o un banco pueden evaluar el comportamiento financiero real de un nuevo cliente, en lugar de tratarlo como un perfil desconocido solo porque la relación es reciente.
Esto incluye información como:
- Historial de pagos
- estado de cuenta general
- factura de tarjeta de crédito
- límites de la cuenta
- Balance
En la práctica, este intercambio reduce la asimetría de información que históricamente encarecía el crédito para quienes no tenían una amplia red de relaciones bancarias.
Saiba mais sobre Portabilidade de Crédito no Open Finance aqui →
2. Incorporación acelerada
Gracias a los datos compartidos a través de Open Finance, una nueva institución puede completar el análisis de KYC y del perfil del cliente en cuestión de minutos, utilizando información ya validada por otro banco.
Na prática, isso reduz etapas manuais, diminui a necessidade de preenchimento de formulários e torna a abertura de conta mais fluida, reduzindo o abandono durante o cadastro e aumentando as taxas de conversão de novos clientes.
3. Gestión Financiera Consolidada (GFC)
O Open Finance permite consolidar, numa única interface, informações financeiras de diferentes instituições.
En la práctica, el cliente obtiene una visión más completa de su vida financiera, pudiendo monitorear:
- saldos en varios bancos
- gastos de tarjeta
- inversiones
- operaciones de crédito
- todo su flujo de caja consolidado
¿Cómo puedo participar en Open Finance Brasil?
Instituições financeiras podem participar do ecossistema como um dos quatro perfis abaixo:
| Perfil | O que faz |
| Transmissor de Dados | Envia os dados do cliente para a instituição autorizada a recebê-los. |
| Receptor de datos | Recebe e utiliza os dados compartilhados para oferecer produtos, crédito ou serviços personalizados. |
| Proveedor de Servicios de Iniciación de Pagos (PSIP) | Solicita e inicia um pagamento em nome do cliente, via Pix, sem que ele saia do ambiente onde está comprando |
| Institución Proveedora de Cuentas (IPC) | Instituição onde o cliente detém a conta e executa o pagamento solicitado pelo ITP. |
A participação exige infraestrutura regulatória, APIs padronizadas, gestão de consentimento auditável, monitoramento contínuo e adequação às exigências do Banco Central.
Obtén más información sobre los perfiles de participación aquí →
¿Y qué significa esto para mi negocio?
Se a sua empresa opera no setor financeiro, o Open Finance já deixou de ser uma pauta futura.
A pergunta que vale fazer não é mais “precisamos entrar?”. A essa altura, a resposta já é sim. A questão agora é outra: como transformar essa infraestrutura em geração de valor, em vez de apenas cumprir uma exigência regulatória?
Você está enxergando seus clientes com o histórico completo deles, ou apenas com a fatia que passou pelo seu sistema?
Se seus concorrentes têm acesso ao histórico que você não tem, a sua análise de crédito, o seu onboarding e a sua personalização estão operando com informação incompleta. É justamente aí que o Open Finance deixa de ser apenas infraestrutura regulatória e passa a impactar a capacidade de competir.
Para isso, porém, é preciso uma operação preparada: APIs no padrão do Banco Central, gestão de consentimento auditável, segurança de dados e capacidade de evoluir junto com um sistema que ainda está em expansão
A diferença entre a instituição que usa Open Finance como obrigação e a que usa como oportunidade não está no tamanho. Está na escolha de como montar a operação.
Por que essa mudança vai além da regulação?
El crecimiento de las finanzas abiertas en Brasil no se debe únicamente a las obligaciones regulatorias. El avance del ecosistema también refleja un cambio más amplio en la forma en que los datos financieros pueden mejorar el acceso, la experiencia y la competitividad dentro del sistema financiero.
“Ninguno de nosotros apuesta por esto por simple azar. Creemos que funcionará porque tenemos la esperanza de que realmente mejore la vida de los ciudadanos comunes a nivel local. Es de esas cosas que te motivan a levantarte temprano, ¿sabes? Decir: 'Bueno, voy a dar un paso más hacia un futuro en el que la gente, sin siquiera saber qué son las finanzas abiertas, tenga un mejor acceso al sistema financiero en su conjunto y aprenda a usar el dinero de forma más responsable'‘.’
Ouça mais em Let’s Money #005: Portabilidade de Crédito 2.0 com Francisco Barguil →
¿Cómo puede ayudar Opus?
Para obtener un valor real de las finanzas abiertas se requiere una capa técnica que va más allá de "tener una API que funcione": exige un servidor de autorización propio, gestión de consentimientos, una plataforma de recopilación de métricas (PCM), un motor de calidad de datos (MQD) y soporte continuo en un ecosistema que cambia con frecuencia.
Opus Open Finance ofrece esta infraestructura como una plataforma modular para empresas fintech y bancos que desean operar en el ámbito de las finanzas abiertas. sin tener que construirlo todo desde cero.
Ellos son mais de 35 anos Con experiencia en sistemas de misión crítica, y una subdivisión dedicada exclusivamente a las finanzas abiertas.
¿Quieres entender cómo funcionaría esto? ¿Tu negocio? Habla con el equipo de Opus Open Finance →

Preguntas frecuentes
¿Qué son las finanzas abiertas?
Las finanzas abiertas son un ecosistema regulado por el Banco Central que permite, con el consentimiento explícito del cliente, el intercambio de datos financieros entre entidades autorizadas y la realización de pagos a través de diferentes plataformas.
¿Cuál es la diferencia entre finanzas abiertas y banca abierta?
Open Finance Esta es la nueva nomenclatura para Banca abierta, adoptado por el Banco Central de Brasil para hacer que el concepto sea más fácil de usar y reflejar la expansión de la iniciativa a inversiones, divisas, seguros, pensiones y otros productos y servicios financieros.
¿Es obligatorio el sistema de finanzas abiertas para todas las instituciones financieras?
No. El requisito depende del tamaño y el perfil regulatorio de la institución.
¿Qué instituciones están obligadas a participar en las Finanzas Abiertas?
Las instituciones pertenecientes a los segmentos S1 y S2, así como las instituciones con más de 5 millones de cuentas, están obligadas a participar como transmisoras de datos.
Instituições com perfil obrigatório no Pix e mais de 500 mil contas ativa são obrigadas a participar como detentora de conta, liquidando pagamentos iniciados por ITP.
¿Qué son S1 y S2?
São categorias regulatórias do Banco Central que classificam instituições financeiras por porte, relevância e impacto potencial sobre a estabilidade do sistema financeiro.
El segmento S1 Reúne a las mayores instituciones financieras del país, con un tamaño igual o superior a 101 billones de pesos del PIB o con importantes operaciones internacionales.
El segmento S2 Incluye a grandes instituciones financieras con activos que superan 11 veces el PIB del tercer trimestre, pero sin relevancia sistémica a nivel mundial.
¿Es posible participar en las finanzas abiertas de forma voluntaria?
Sí. Las instituciones que no cumplan con los criterios obligatorios pueden unirse voluntariamente al ecosistema de Finanzas Abiertas de Brasil.
¿Por qué Brasil es un líder mundial en finanzas abiertas?
Mediante una combinación de requisitos obligatorios (todos los actores principales están obligados a unirse), estandarización técnica centralizada desde el principio y rapidez de adopción (100 millones de clientes en menos de cinco años).
Los modelos voluntarios, como el británico, tardaron mucho más en alcanzar una escala comparable.
¿Qué es el consentimiento en las finanzas abiertas y cómo funciona?
El consentimiento es la autorización explícita que un cliente otorga a las instituciones que participan en las Finanzas Abiertas para que compartan sus datos financieros y, cuando corresponda, inicien pagos y gestionen sus cuentas bancarias.
Ele tem escopo definido pelo cliente (quais dados ou serviços serão autorizados), prazo renovável e pode ser revogado a qualquer momento, com registro e rastreabilidade seguindo os padrões técnicos do Banco Central.
¿Cómo ayuda Open Finance con el crédito?
O compartilhamento de dados financeiros permite análises de crédito mais completas e personalizadas, reduzindo a assimetria de informação que hoje encarece o crédito para quem tem relacionamento bancário mais recente.
Por onde uma fintech ou banco começa a operar no Open Finance?
O primeiro passo é definir em qual perfil do ecossistema a instituição vai atuar (Transmissor, Receptor, Detentor de Conta ou ITP), porque isso determina quais APIs e quais exigências regulatórias se aplicam.
A partir daí, entra a construção ou contratação da infraestrutura técnica: servidor de autorização, gestão de consentimento e conformidade contínua com o Banco Central.
Conclusión
O Open Finance en Brasil Ya no se trata solo de una obligación reglamentaria. para convertirse en un infraestructura estratégica del sistema financiero.
Al permitir el intercambio seguro de datos con el consentimiento del cliente, el modelo crea nuevas posibilidades para el crédito, la personalización, la incorporación de clientes y el desarrollo de productos financieros.
Participar en el ecosistema de finanzas abiertas va más allá de cumplir con los requisitos reglamentarios del Banco Central, lo que implica competir en un mercado cada vez más impulsado por los datos, la interoperabilidad y la experiencia del cliente.
Las instituciones que utilizan las finanzas abiertas de forma estratégica tienden a acelerar la innovación, ampliar su capacidad analítica y... para crear ventajas competitivas sostenibles.
Para los bancos, las empresas fintech y otros participantes del ecosistema, La cuestión ya no es si deberían participar en las finanzas abiertas., pero sí Cómo transformar esta infraestructura en una fuente de valor para el negocio.. Y el primer paso para lograrlo es estructurar una operación capaz de combinar el cumplimiento normativo, la seguridad y la escalabilidad desde el primer día.